Các loại thuế, phí và lệ phí địa phương có thể phát sinh
Trong quá trình xây dựng mô hình tài chính (Financial Modeling) cho một dự án đầu tư trực tiếp nước ngoài (FDI) tại Việt Nam, sự chú ý của các Giám đốc Tài chính (CFO) và các nhà hoạch định chiến lược thường tập trung phần lớn vào ba "ông lớn" của hệ thống thuế quốc gia: Thuế Thu nhập Doanh nghiệp (CIT), Thuế Giá trị gia tăng (VAT) và Thuế Thu nhập cá nhân (PIT). Điều này hoàn toàn dễ hiểu bởi đâ
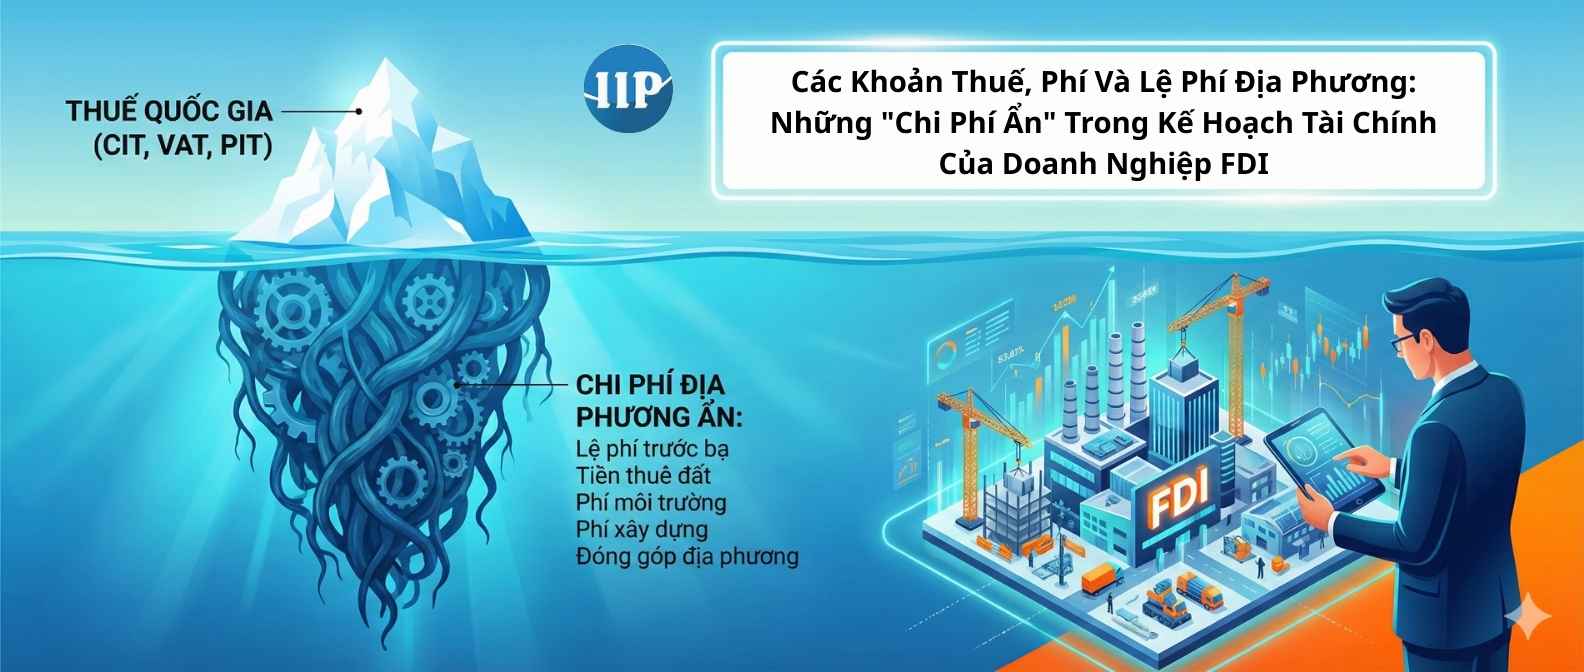
Các Khoản Thuế, Phí Và Lệ Phí Địa Phương: Những "Chi Phí Ẩn" Trong Kế Hoạch Tài Chính Của Doanh Nghiệp FDI
Trong quá trình xây dựng mô hình tài chính (Financial Modeling) cho một dự án đầu tư trực tiếp nước ngoài (FDI) tại Việt Nam, sự chú ý của các Giám đốc Tài chính (CFO) và các nhà hoạch định chiến lược thường tập trung phần lớn vào ba "ông lớn" của hệ thống thuế quốc gia: Thuế Thu nhập Doanh nghiệp (CIT), Thuế Giá trị gia tăng (VAT) và Thuế Thu nhập cá nhân (PIT). Điều này hoàn toàn dễ hiểu bởi đây là những khoản mục chiếm tỷ trọng lớn nhất trong cấu trúc chi phí thuế. Tuy nhiên, thực tế vận hành tại Việt Nam cho thấy, bức tranh nghĩa vụ tài chính của doanh nghiệp không chỉ dừng lại ở đó. Bên cạnh các loại thuế quốc gia, doanh nghiệp còn phải đối mặt với một "ma trận" các khoản phí, lệ phí và các khoản đóng góp bắt buộc cho chính quyền địa phương nơi đặt nhà máy.
Những khoản mục này thường bị xem nhẹ hoặc bỏ qua trong giai đoạn lập kế hoạch khả thi (Feasibility Study) vì giá trị đơn lẻ của từng khoản có thể không lớn. Tuy nhiên, khi cộng gộp lại theo chu kỳ hàng năm, chúng tạo ra một tác động không hề nhỏ đến dòng tiền hoạt động (Operating Cash Flow) và chi phí tuân thủ của doanh nghiệp. Một kế hoạch tài chính thiếu vắng các khoản mục này sẽ dẫn đến việc thiếu hụt ngân sách vận hành thực tế, gây ra những phiền toái không đáng có về mặt pháp lý và quan hệ với địa phương. Bài viết này sẽ đi sâu phân tích từng loại phí, lệ phí địa phương phổ biến, cơ chế tính toán và cách thức quản trị chúng hiệu quả, với sự hỗ trợ của các công cụ công nghệ như IIPMap và ChatIIP.
1. Lệ Phí Trước Bạ: Chi Phí Khởi Đầu Cho Quyền Sở Hữu Tài Sản
Khoản lệ phí đầu tiên và quan trọng nhất mà doanh nghiệp phải đối mặt ngay khi bắt đầu hình thành tài sản tại Việt Nam là Lệ phí trước bạ. Đây là một khoản thu của ngân sách nhà nước mà các tổ chức, cá nhân phải nộp khi đăng ký quyền sở hữu, quyền sử dụng đối với các loại tài sản có giá trị lớn theo quy định của pháp luật. Đối với một dự án sản xuất công nghiệp, lệ phí trước bạ phát sinh chủ yếu ở hai hạng mục tài sản chính: bất động sản (đất đai, nhà xưởng) và phương tiện vận tải.
Đối với đất đai và nhà xưởng: Đây là hạng mục chiếm giá trị lớn nhất. Khi doanh nghiệp ký hợp đồng thuê đất trong Khu công nghiệp (KCN) và tiến hành thủ tục để được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất (thường gọi là Sổ hồng), doanh nghiệp bắt buộc phải nộp lệ phí trước bạ. Mức thu hiện hành đối với nhà và đất là 0.5%.
Cơ sở tính lệ phí trước bạ đối với đất là giá đất do Ủy ban nhân dân (UBND) tỉnh, thành phố trực thuộc trung ương ban hành tại thời điểm kê khai nộp lệ phí trước bạ. Điều này có nghĩa là, ngay cả khi giá thuê đất thực tế mà doanh nghiệp trả cho chủ đầu tư hạ tầng KCN thấp hơn hoặc cao hơn, thì cơ quan thuế vẫn sẽ căn cứ vào Bảng giá đất của tỉnh để tính lệ phí. Đối với nhà xưởng, giá tính lệ phí trước bạ là giá xây dựng nhà xưởng mới do UBND tỉnh quy định. CFO cần lưu ý rằng, mức thu lệ phí trước bạ đối với nhà, đất bị khống chế mức tối đa là 500 triệu đồng cho một tài sản/lần trước bạ. Quy định mức trần này giúp doanh nghiệp có các dự án quy mô lớn (giá trị đất và nhà xưởng lên đến hàng trăm tỷ đồng) tiết kiệm được một khoản chi phí đáng kể, nhưng đối với các dự án quy mô vừa và nhỏ, con số 0.5% vẫn là một khoản cần dự trù kỹ lưỡng.
Đối với phương tiện vận tải: Nếu dự án đầu tư có bao gồm việc mua sắm đội xe tải, xe container hoặc xe đưa đón nhân viên, doanh nghiệp cũng phải nộp lệ phí trước bạ khi đăng ký biển số. Mức thu đối với xe ô tô chở người từ 9 chỗ ngồi trở xuống nộp lệ phí trước bạ lần đầu với mức thu từ 10% đến 12% tùy theo từng địa phương (ví dụ Hà Nội là 12%, TP.HCM là 10%). Đối với xe tải, xe bán tải, mức thu thấp hơn (thường là 6% hoặc 7.2%). Khác với nhà đất, lệ phí trước bạ ô tô không có mức trần tối đa, do đó chi phí này sẽ tỷ lệ thuận hoàn toàn với giá trị và số lượng xe mua sắm.
Để xác định chính xác mức lệ phí trước bạ áp dụng cho từng loại tài sản tại địa phương cụ thể nơi doanh nghiệp dự định đầu tư, các nhà quản lý dự án có thể sử dụng ChatIIP. Bằng cách đặt câu hỏi về mức thu lệ phí trước bạ hiện hành tại tỉnh Bắc Ninh hay Bình Dương cho một loại xe cụ thể, ChatIIP sẽ trích xuất dữ liệu từ các Nghị quyết của Hội đồng nhân dân tỉnh đó để cung cấp con số chính xác, giúp việc lập ngân sách mua sắm tài sản cố định (CAPEX) trở nên sát thực tế hơn.
2. Tiền Thuê Đất Và Các Nghĩa Vụ Tài Chính Về Đất Đai Hàng Năm
Một trong những sự nhầm lẫn phổ biến nhất của các nhà đầu tư nước ngoài là khái niệm "Tiền thuê đất". Cần phân biệt rõ hai khoản tiền khác nhau: Tiền thuê hạ tầng trả cho Công ty phát triển hạ tầng KCN và Tiền thuê đất thô trả cho Nhà nước.
Khoản tiền thuê hạ tầng (Infrastructure Rental Fee) thường được trả một lần hoặc theo tiến độ cho chủ đầu tư KCN để sử dụng hạ tầng kỹ thuật (đường xá, điện, nước, xử lý thải chung). Khoản này thường đã được tính toán kỹ trong CAPEX. Tuy nhiên, khoản tiền thuê đất trả cho Nhà nước (Land Rental Fee paid to the State) lại là một nghĩa vụ tài chính độc lập và thường xuyên thay đổi. Doanh nghiệp có thể chọn hình thức trả tiền thuê đất một lần cho cả thời hạn thuê (thường là 50 năm) hoặc trả tiền thuê đất hàng năm.
Nếu chọn phương án trả hàng năm để giảm áp lực vốn đầu tư ban đầu, doanh nghiệp sẽ phải đối mặt với rủi ro biến động giá đất. Theo Luật Đất đai hiện hành, đơn giá thuê đất trả tiền hàng năm được ổn định theo chu kỳ 05 năm. Hết chu kỳ này, giá thuê đất sẽ được điều chỉnh dựa trên Bảng giá đất của UBND tỉnh và hệ số điều chỉnh giá đất (hệ số K) tại thời điểm đó. Thực tế cho thấy, giá đất tại các thủ phủ công nghiệp như Bắc Ninh, Hải Phòng, Bình Dương, Đồng Nai luôn có xu hướng tăng theo thời gian. Do đó, một CFO thận trọng cần phải dự phóng mức tăng trưởng của tiền thuê đất (ví dụ tăng 15-20% sau mỗi 5 năm) vào trong mô hình dòng tiền dài hạn (DCF Model).
Bên cạnh tiền thuê đất, doanh nghiệp còn phải nộp Thuế sử dụng đất phi nông nghiệp hàng năm. Mặc dù mức thuế suất của loại thuế này khá thấp (thường là 0.03% trên giá đất theo quy định), nhưng đối với các dự án có diện tích đất lớn (vài chục hecta), con số tuyệt đối phải nộp hàng năm cũng là một khoản chi phí thường xuyên (OPEX) cần được ghi nhận và theo dõi.
Sử dụng IIPMap trong giai đoạn khảo sát địa điểm sẽ giúp nhà đầu tư so sánh được không chỉ giá thuê hạ tầng mà còn nắm bắt được thông tin về đơn giá thuê đất của nhà nước tại các khu vực khác nhau. IIPMap cung cấp dữ liệu minh bạch về chi phí đất đai, giúp nhà đầu tư cân nhắc giữa phương án trả tiền một lần (chốt chi phí cố định) hay trả tiền hàng năm (linh hoạt dòng tiền nhưng chịu rủi ro tăng giá).
3. Phí Bảo Vệ Môi Trường: Nguyên Tắc "Người Gây Ô Nhiễm Phải Trả Tiền"
Trong xu hướng phát triển bền vững và tăng trưởng xanh, các quy định về phí bảo vệ môi trường tại Việt Nam ngày càng được thắt chặt. Đây là khoản thu bắt buộc đối với các tổ chức xả thải ra môi trường. Doanh nghiệp sản xuất cần quan tâm đến hai loại phí bảo vệ môi trường chính: phí đối với nước thải và phí đối với chất thải rắn.
Phí bảo vệ môi trường đối với nước thải: Đây là khoản phí phức tạp nhất và có sự khác biệt tùy thuộc vào phương thức xả thải của doanh nghiệp. Trường hợp 1: Doanh nghiệp nằm trong KCN và xả nước thải vào hệ thống xử lý nước thải tập trung của KCN. Trong trường hợp này, doanh nghiệp thường không phải nộp phí bảo vệ môi trường trực tiếp cho nhà nước, mà sẽ trả "Phí xử lý nước thải" cho đơn vị kinh doanh hạ tầng KCN theo hợp đồng dịch vụ. Mức phí này được tính dựa trên khối lượng nước thải (thường tính bằng 80% khối lượng nước cấp đầu vào) và đơn giá xử lý của KCN (thường cao hơn mức phí nhà nước quy định nhưng bao gồm dịch vụ xử lý đạt chuẩn). Trường hợp 2: Doanh nghiệp xả thải trực tiếp ra môi trường (sông, hồ, kênh rạch). Trường hợp này thường áp dụng cho các nhà máy nằm ngoài KCN hoặc các KCN chưa có hệ thống xử lý tập trung. Doanh nghiệp phải nộp phí bảo vệ môi trường đối với nước thải công nghiệp trực tiếp cho ngân sách nhà nước. Mức phí được tính toán dựa trên tổng lượng nước thải ra và hàm lượng các chất gây ô nhiễm (như BOD, COD, TSS, Kim loại nặng...) có trong nước thải. Công thức tính rất phức tạp: Phí phải nộp = Tổng lượng nước thải x (Mức phí cố định + Mức phí biến đổi theo nồng độ ô nhiễm). Điều này đòi hỏi doanh nghiệp phải đầu tư hệ thống quan trắc tự động và thực hiện báo cáo định kỳ.
Phí bảo vệ môi trường đối với chất thải rắn: Đối với chất thải rắn công nghiệp và chất thải nguy hại, doanh nghiệp phải ký hợp đồng với các đơn vị có chức năng thu gom, vận chuyển và xử lý. Chi phí này được thanh toán theo giá dịch vụ thỏa thuận. Tuy nhiên, đối với rác thải sinh hoạt, doanh nghiệp phải nộp phí vệ sinh môi trường theo quy định của địa phương. Mức phí này thường được tính dựa trên khối lượng rác thải hoặc quy mô lao động của doanh nghiệp.
Ngoài ra, nếu doanh nghiệp hoạt động trong lĩnh vực khai thác khoáng sản (ví dụ sản xuất vật liệu xây dựng, xi măng), doanh nghiệp còn phải nộp Phí bảo vệ môi trường đối với khai thác khoáng sản, với mức thu rất cao nhằm bù đắp các tác động tiêu cực đến cảnh quan và môi trường sinh thái. Đây là khoản bắt buộc và cần được hạch toán ngay vào giá thành sản xuất.
4. Phí Và Lệ Phí Trong Lĩnh Vực Đầu Tư Xây Dựng
Giai đoạn xây dựng nhà máy là giai đoạn phát sinh nhiều loại phí "lặt vặt" nhưng thiết yếu để đảm bảo tính pháp lý của công trình. Các khoản này bao gồm:
Lệ phí cấp giấy phép xây dựng: Đây là khoản lệ phí nộp cho cơ quan cấp phép (Sở Xây dựng hoặc Ban quản lý KCN) khi nộp hồ sơ xin phép xây dựng. Mức thu tùy thuộc vào quy mô công trình và quy định của từng tỉnh, thường không quá lớn (vài trăm nghìn đến vài triệu đồng).
Phí thẩm định thiết kế kỹ thuật, thiết kế bản vẽ thi công: Đối với các công trình quy mô lớn, việc thẩm định thiết kế là bắt buộc để đảm bảo an toàn chịu lực và phòng cháy chữa cháy. Mức phí này được tính theo tỷ lệ phần trăm (%) trên giá trị dự toán công trình và có thể lên tới hàng trăm triệu đồng đối với các nhà máy quy mô lớn. Đây là khoản chi phí thường bị các CFO bỏ sót khi lập ngân sách khởi động dự án (Pre-opening Budget).
Phí thẩm duyệt và nghiệm thu Phòng cháy chữa cháy (PCCC): Đây là khoản phí trả cho cơ quan Cảnh sát PCCC để thẩm duyệt thiết kế và nghiệm thu hệ thống PCCC trước khi đưa vào sử dụng. Với các quy định PCCC ngày càng nghiêm ngặt tại Việt Nam, chi phí cho hạng mục này (bao gồm cả phí tư vấn và phí thẩm duyệt) đang có xu hướng tăng lên.
5. Các Khoản Đóng Góp Và Phí Địa Phương Khác
Bên cạnh các khoản phí có tên gọi cụ thể trong Luật Phí và Lệ phí, doanh nghiệp còn phải đối mặt với các khoản đóng góp mang tính chất bắt buộc hoặc bán bắt buộc tại địa phương.
Quỹ Phòng chống thiên tai: Đây là khoản đóng góp bắt buộc đối với các tổ chức kinh tế hạch toán độc lập tại Việt Nam. Mức đóng góp hàng năm thường được tính bằng một tỷ lệ phần trăm nhất định trên giá trị tài sản hiện có tại Việt Nam (thường là 0.02% tổng giá trị tài sản), nhưng có quy định mức tối thiểu và tối đa (ví dụ tối thiểu 500 nghìn đồng, tối đa 100 triệu đồng/năm). Doanh nghiệp cần trích nộp khoản này đầy đủ để tránh bị phạt vi phạm hành chính.
Kinh phí Công đoàn: Mặc dù không phải là khoản nộp cho ngân sách nhà nước (mà nộp cho tổ chức Công đoàn), nhưng đây là khoản chi phí bắt buộc theo luật định mà CFO phải tính toán. Doanh nghiệp phải đóng kinh phí công đoàn bằng 2% quỹ tiền lương làm căn cứ đóng bảo hiểm xã hội cho người lao động. Đây là một con số rất lớn đối với các doanh nghiệp thâm dụng lao động (như dệt may, da giày, lắp ráp điện tử).
Phí an ninh trật tự, Phí duy tu hạ tầng: Một số địa phương hoặc Ban quản lý KCN có thể thu thêm các khoản phí này để phục vụ công tác bảo vệ an ninh chung, duy trì cảnh quan, đèn đường, cây xanh trong khu vực. Mức thu thường được quy định trong Hợp đồng thuê lại đất hoặc quy chế quản lý KCN.
6. Kết Luận Và Chiến Lược Quản Trị Dòng Tiền Địa Phương
Có thể thấy, danh mục các khoản thuế, phí và lệ phí địa phương là khá dài và đa dạng. Tuy mỗi khoản mục riêng lẻ có thể không chiếm tỷ trọng lớn trong tổng chi phí, nhưng tác động cộng gộp (cumulative effect) của chúng có thể làm sai lệch đáng kể các dự báo tài chính ban đầu và bào mòn biên lợi nhuận mỏng manh của doanh nghiệp. Việc quản trị tốt các khoản phí này đòi hỏi sự tỉ mỉ và chủ động từ phía bộ phận tài chính kế toán.
Gợi ý hành động chiến lược cho CFO và Giám đốc Dự án:
Thứ nhất, tích hợp đầy đủ vào mô hình tài chính. Không được bỏ qua bất kỳ khoản phí nào dù nhỏ. Hãy xây dựng một bảng tính chi tiết (Detailed Schedule) cho các loại phí địa phương, tách biệt phí một lần (One-off) và phí thường niên (Recurring), đồng thời áp dụng các tỷ lệ lạm phát hoặc tăng giá phù hợp cho các năm tiếp theo.
Thứ hai, khai thác thông tin từ Ban quản lý KCN. Khi đàm phán hợp đồng thuê đất, hãy yêu cầu chủ đầu tư KCN hoặc Ban quản lý KCN cung cấp một bản danh mục đầy đủ các loại phí, lệ phí hiện hành áp dụng tại KCN đó. Đừng ngần ngại hỏi về lộ trình tăng giá hoặc các khoản thu dự kiến trong tương lai. Sự minh bạch ngay từ đầu sẽ giúp tránh được các tranh chấp về sau.
Thứ ba, sử dụng công nghệ để cập nhật quy định. Các quy định về phí và lệ phí của địa phương thường thay đổi theo các quyết định của Hội đồng nhân dân tỉnh. Sử dụng ChatIIP thường xuyên để cập nhật các văn bản mới nhất của tỉnh nơi đặt nhà máy, đảm bảo doanh nghiệp luôn tuân thủ đúng mức thu hiện hành. Đồng thời, tham khảo IIPMap để so sánh mức phí giữa các địa phương lân cận, từ đó có thêm vị thế trong đàm phán hoặc lựa chọn địa điểm đầu tư tối ưu nhất.
Cuối cùng, thiết lập quy trình kiểm soát nội bộ. Giao trách nhiệm cụ thể cho bộ phận hành chính hoặc kế toán thuế theo dõi lịch nộp các loại phí này. Việc chậm nộp các khoản phí nhỏ như Quỹ phòng chống thiên tai hay phí môi trường đôi khi dẫn đến việc bị cưỡng chế hóa đơn hoặc bị nêu tên trên các phương tiện truyền thông, gây ảnh hưởng nghiêm trọng đến uy tín và xếp hạng tín nhiệm của doanh nghiệp. Quản trị tốt các chi phí địa phương chính là bước đệm vững chắc để doanh nghiệp FDI hòa nhập và phát triển bền vững tại địa phương.
