Thị trường vốn Việt Nam: Cơ hội huy động vốn tại chỗ cho doanh nghiệp FDI
Trong giai đoạn đầu của làn sóng đầu tư trực tiếp nước ngoài (FDI) vào Việt Nam, mô hình tài chính phổ biến thường khá đơn giản và mang tính một chiều. Công ty mẹ ở nước ngoài, dù là từ Trung Quốc, Nhật Bản hay Hàn Quốc, thường bơm vốn điều lệ ban đầu và sau đó tiếp tục cung cấp các khoản vay nội bộ (intercompany loans) để nuôi sống hoạt động của công ty con tại Việt Nam. Dòng tiền này chảy từ tr
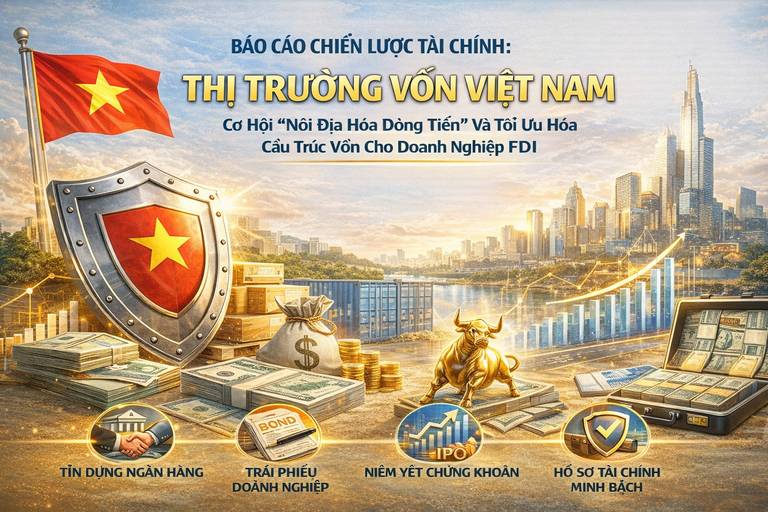
BÁO CÁO CHIẾN LƯỢC TÀI CHÍNH: THỊ TRƯỜNG VỐN VIỆT NAM
Cơ Hội "Nội Địa Hóa Dòng Tiền" Và Tối Ưu Hóa Cấu Trúc Vốn Cho Doanh Nghiệp FDI
Sự Chuyển Dịch Của Tư Duy Tài Chính Trong Kỷ Nguyên Mới
Trong giai đoạn đầu của làn sóng đầu tư trực tiếp nước ngoài (FDI) vào Việt Nam, mô hình tài chính phổ biến thường khá đơn giản và mang tính một chiều. Công ty mẹ ở nước ngoài, dù là từ Trung Quốc, Nhật Bản hay Hàn Quốc, thường bơm vốn điều lệ ban đầu và sau đó tiếp tục cung cấp các khoản vay nội bộ (intercompany loans) để nuôi sống hoạt động của công ty con tại Việt Nam. Dòng tiền này chảy từ trụ sở chính đến nhà máy vệ tinh như một đường ống duy nhất, tạo ra sự phụ thuộc hoàn toàn vào sức khỏe tài chính của công ty mẹ và các chính sách kiểm soát vốn của quốc gia sở tại.
Tuy nhiên, khi quy mô sản xuất tại Việt Nam ngày càng mở rộng, bối cảnh kinh tế toàn cầu biến động khó lường và thị trường tài chính Việt Nam ngày càng trưởng thành, mô hình "rót vốn một chiều" này đang bộc lộ những hạn chế chí tử. Rủi ro tỷ giá hối đoái khi doanh thu là tiền Đồng (VND) nhưng nợ vay là ngoại tệ, các quy định kiểm soát vốn chặt chẽ tại nước mẹ, và sự lãng phí cơ hội sử dụng đòn bẩy tài chính giá rẻ tại địa phương là những bài toán hóc búa mà các Giám đốc Tài chính (CFO) đang phải đối mặt hàng ngày.
Câu hỏi chiến lược đặt ra cho giai đoạn 2025-2030 không còn đơn thuần là làm sao chuyển tiền vào Việt Nam, mà là làm sao huy động vốn ngay tại Việt Nam. Một doanh nghiệp FDI thành công thực sự trong kỷ nguyên mới không chỉ là doanh nghiệp bén rễ sâu về chuỗi cung ứng sản xuất, mà còn phải hòa nhập sâu rộng vào hệ thống tài chính nội địa. Bài viết này sẽ cung cấp một bức tranh toàn cảnh và lộ trình cụ thể để doanh nghiệp của bạn thực hiện chiến lược "nội địa hóa dòng vốn" một cách hiệu quả nhất.
Phần 1: Tổng Quan Về Sự Trưởng Thành Của Hệ Thống Tài Chính Việt Nam
Trước khi đi vào các kênh huy động cụ thể, các nhà lãnh đạo cần có cái nhìn định lượng về quy mô và sức khỏe của thị trường nơi mình đang hoạt động để xây dựng niềm tin. Việt Nam hiện nay không còn là một thị trường tài chính sơ khai như hai thập kỷ trước. Tính đến cuối năm 2023, quy mô tín dụng của nền kinh tế đã đạt khoảng hơn 13,5 triệu tỷ đồng, tương đương hơn 550 tỷ USD. Mức tăng trưởng tín dụng hàng năm luôn duy trì ổn định quanh mức 14-15%, một trong những tốc độ cao nhất khu vực ASEAN, cho thấy sự "khát vốn" và khả năng hấp thụ vốn mạnh mẽ của nền kinh tế thực.
Hệ thống ngân hàng Việt Nam đã trải qua quá trình tái cơ cấu mạnh mẽ trong suốt một thập kỷ qua. Các ngân hàng thương mại hiện nay đều đang áp dụng các chuẩn mực quản trị rủi ro quốc tế như Basel II và nhiều ngân hàng tiên phong đang tiến tới Basel III. Điều này đồng nghĩa với việc sự an toàn hệ thống được nâng cao đáng kể, tạo nền tảng niềm tin vững chắc cho các doanh nghiệp khi thiết lập quan hệ tín dụng dài hạn.
Một yếu tố then chốt khác khiến việc huy động vốn bằng đồng Việt Nam (VND) trở nên hấp dẫn là sự ổn định kinh tế vĩ mô. Mặc dù chịu áp lực lớn từ sự tăng giá của đồng USD trên thị trường quốc tế, Ngân hàng Nhà nước Việt Nam (SBV) đã điều hành chính sách tiền tệ rất linh hoạt để giữ biến động tỷ giá trong biên độ kiểm soát. Đối với các doanh nghiệp FDI có nguồn thu bằng USD từ xuất khẩu nhưng chi phí vận hành lại bằng VND như nhân công, điện nước hay nguyên liệu nội địa, việc vay vốn bằng VND tạo ra một cơ chế phòng vệ tự nhiên (Natural Hedging). Thay vì chịu rủi ro chuyển đổi ngoại tệ để chi trả chi phí vận hành, doanh nghiệp có thể sử dụng vốn vay nội tệ để cân bằng bảng cân đối kế toán, giảm thiểu rủi ro biến động tỷ giá ăn mòn lợi nhuận.
Phần 2: Kênh Tín Dụng Ngân Hàng - Trụ Cột Của Cấu Trúc Vốn
Kênh huy động vốn truyền thống, phổ biến và hiệu quả nhất hiện nay đối với các doanh nghiệp sản xuất vẫn là hệ thống ngân hàng thương mại. Tuy nhiên, hệ thống ngân hàng Việt Nam rất đa dạng và chiến lược tiếp cận cần sự tinh tế để tối ưu chi phí vốn. Chúng ta có thể phân loại đối tác ngân hàng thành hai nhóm chính mà doanh nghiệp FDI cần đặc biệt quan tâm.
Nhóm thứ nhất là các Ngân hàng Thương mại Cổ phần Nhà nước, hay còn gọi là nhóm Big 4, bao gồm Vietcombank, BIDV, VietinBank và Agribank. Đặc điểm nổi bật của nhóm này là quy mô vốn hóa khổng lồ, mạng lưới phòng giao dịch rộng khắp cả nước và quan trọng nhất là lãi suất cho vay thường thấp nhất thị trường nhờ lợi thế về chi phí vốn đầu vào rẻ. Đây là đối tác phù hợp nhất cho các khoản vay dài hạn nhằm đầu tư tài sản cố định như xây dựng nhà xưởng, mua sắm máy móc thiết bị hoặc các dự án hạ tầng lớn. Tuy nhiên, thách thức khi làm việc với nhóm Big 4 là quy trình thẩm định tín dụng thường rất chặt chẽ, yêu cầu về tài sản bảo đảm khắt khe và thời gian phê duyệt có thể kéo dài hơn so với khối ngân hàng tư nhân.
Nhóm thứ hai là các Ngân hàng Thương mại Cổ phần Tư nhân (JSCBs) điển hình như Techcombank, VPBank, MBBank, ACB hay HDBank. Đặc điểm của nhóm này là sự năng động, linh hoạt và ứng dụng công nghệ số mạnh mẽ trong vận hành. Họ sẵn sàng thiết kế các gói sản phẩm tài chính được may đo riêng (tailor-made) cho từng khách hàng doanh nghiệp. Nhóm này rất phù hợp để tài trợ vốn lưu động ngắn hạn, các nghiệp vụ tài trợ thương mại như thư tín dụng (LC), bảo lãnh hay bao thanh toán. Lợi thế lớn nhất của họ là khẩu vị rủi ro linh hoạt hơn, chấp nhận đa dạng các loại tài sản bảo đảm, bao gồm cả quyền đòi nợ và hàng tồn kho luân chuyển, giúp doanh nghiệp giải phóng dòng tiền bị ứ đọng.
Để tiếp cận nguồn vốn rẻ từ các ngân hàng này, Giám đốc Tài chính cần chuẩn bị một hồ sơ tín dụng hoàn hảo dựa trên ba trụ cột chính. Đầu tiên là sự minh bạch tài chính. Báo cáo tài chính phải được kiểm toán bởi các đơn vị uy tín, ưu tiên nhóm Big 4 Kiểm toán hoặc các hãng kiểm toán quốc tế được chấp thuận. Sự minh bạch giúp ngân hàng xếp hạng tín dụng nội bộ của doanh nghiệp ở mức cao, từ đó giảm biên độ lãi suất cho vay. Thứ hai là tài sản bảo đảm, trong đó quyền sử dụng đất và tài sản gắn liền với đất tại các Khu Công nghiệp là tài sản thế chấp được ưa thích nhất. Tại điểm này, công cụ IIPMap trở nên vô cùng hữu ích. Với cơ sở dữ liệu giá đất và hạ tầng cập nhật theo thời gian thực, IIPMap cung cấp cho doanh nghiệp một cơ sở dữ liệu độc lập và khách quan để đàm phán định giá tài sản thế chấp với ngân hàng, tránh tình trạng tài sản bị định giá thấp hơn giá trị thực tế. Cuối cùng là dòng tiền, ngân hàng Việt Nam ngày càng chú trọng vào phương án kinh doanh khả thi và dòng tiền trả nợ ổn định hơn là chỉ nhìn chăm chăm vào tài sản thế chấp. Một hợp đồng bao tiêu sản phẩm với các đối tác lớn sẽ là một điểm cộng tuyệt đối trong mắt các nhà thẩm định tín dụng.
Phần 3: Thị Trường Trái Phiếu Doanh Nghiệp - Kênh Huy Động Vốn Trung Dài Hạn
Sau giai đoạn tái cấu trúc mạnh mẽ và thanh lọc thị trường vào năm 2022 và 2023, thị trường trái phiếu doanh nghiệp Việt Nam đang bước vào một chu kỳ phát triển mới, an toàn hơn, minh bạch hơn và chuyên nghiệp hơn dưới sự điều chỉnh của Nghị định 65/2022/NĐ-CP. Đây là kênh huy động vốn chiến lược cho các doanh nghiệp muốn đa dạng hóa nguồn vốn ngoài kênh tín dụng ngân hàng truyền thống.
Lợi ích lớn nhất của việc phát hành trái phiếu tại Việt Nam là khả năng huy động vốn với kỳ hạn dài từ 3 đến 5 năm hoặc lâu hơn với lãi suất cố định. Điều này giúp Giám đốc Tài chính dễ dàng hoạch định chi phí vốn trong dài hạn, tránh được rủi ro biến động lãi suất thả nổi của ngân hàng vốn thường được điều chỉnh định kỳ 3 hoặc 6 tháng. Hơn nữa, với các doanh nghiệp có uy tín thương hiệu lớn, thị trường trái phiếu cho phép phát hành tín chấp hoặc bảo đảm bằng dòng tiền tương lai, giảm bớt áp lực phải có tài sản thế chấp hữu hình. Quy mô huy động qua kênh trái phiếu cũng có thể lên tới hàng nghìn tỷ đồng trong một đợt phát hành, điều mà một ngân hàng đơn lẻ có thể khó đáp ứng do các quy định về giới hạn cấp tín dụng cho một khách hàng.
Tuy nhiên, để tham gia sân chơi này, rào cản về tính chuyên nghiệp và minh bạch đã được nâng cao đáng kể. Một trong những thay đổi quan trọng nhất là văn hóa Xếp hạng tín nhiệm (Credit Rating). Để phát hành trái phiếu thành công và thu hút được các nhà đầu tư tổ chức chuyên nghiệp như Quỹ đầu tư, Công ty bảo hiểm tại Việt Nam, doanh nghiệp FDI cần thực hiện xếp hạng tín nhiệm bởi các tổ chức uy tín như FiinRatings hay Saigon Ratings. Thực tế cho thấy, một doanh nghiệp FDI có xếp hạng tín nhiệm mức A hoặc BBB sẽ dễ dàng phát hành trái phiếu với mức lãi suất thấp hơn đáng kể so với doanh nghiệp không có xếp hạng. Việc doanh nghiệp FDI chủ động tham gia thị trường trái phiếu Việt Nam là một tín hiệu mạnh mẽ về cam kết gắn bó lâu dài, tạo dựng uy tín rất lớn với Chính phủ và cộng đồng tài chính địa phương.
Phần 4: Niêm Yết Trên Sàn Chứng Khoán (IPO) - Tầm Nhìn Dài Hạn Cho Các Tập Đoàn Lớn
Niêm yết trên Sở Giao dịch Chứng khoán TP.HCM (HOSE) hoặc Hà Nội (HNX) được xem là đỉnh cao của quá trình nội địa hóa tài chính. Mặc dù số lượng doanh nghiệp FDI niêm yết trên sàn chứng khoán Việt Nam hiện nay còn khá khiêm tốn với vài cái tên như Taya Vietnam, Everpia hay Mirae, nhưng đây là xu hướng đang được Chính phủ Việt Nam khuyến khích mạnh mẽ và là mục tiêu của nhiều tập đoàn đa quốc gia có tầm nhìn xa.
Lợi ích chiến lược của việc IPO tại Việt Nam là vô cùng to lớn. Đầu tiên là khả năng huy động vốn giá rẻ và quy mô lớn. Thị trường chứng khoán Việt Nam với vốn hóa hàng trăm tỷ USD và thanh khoản hàng tỷ USD mỗi phiên giao dịch là một bể vốn khổng lồ. Hệ số P/E của thị trường Việt Nam ở mức hấp dẫn giúp doanh nghiệp định giá tốt khi phát hành cổ phiếu lần đầu ra công chúng. Thứ hai, cổ phiếu niêm yết có thể được sử dụng như một loại tiền tệ để thực hiện các thương vụ Mua bán và Sáp nhập (M&A) thông qua hoán đổi cổ phiếu, giúp doanh nghiệp thâu tóm các đối thủ cạnh tranh hoặc nhà cung cấp nội địa để mở rộng thị phần. Thứ ba, phát hành cổ phiếu thưởng cho người lao động (ESOP) là công cụ giữ chân nhân sự cấp cao người Việt hiệu quả nhất, giúp họ gắn liền lợi ích cá nhân với sự phát triển dài hạn của công ty. Cuối cùng, một doanh nghiệp FDI niêm yết trên sàn HOSE, đặc biệt nếu lọt vào rổ chỉ số VN30, sẽ được xem là một doanh nghiệp quốc dân, tạo thiện cảm rất lớn với người tiêu dùng và chính quyền địa phương.
Tuy nhiên, con đường IPO không trải hoa hồng mà đòi hỏi sự chuẩn bị kỹ lưỡng về pháp lý và quản trị trong nhiều năm. Doanh nghiệp phải đáp ứng các điều kiện tài chính khắt khe như có lãi trong 2 năm liên tiếp gần nhất và không có lỗ lũy kế. Doanh nghiệp cũng phải thực hiện chuyển đổi hình thức pháp lý từ Công ty Trách nhiệm hữu hạn sang Công ty Cổ phần. Một thách thức khác là sự khác biệt về chuẩn mực kế toán. Mặc dù Việt Nam đang áp dụng Chế độ Kế toán Doanh nghiệp Việt Nam (VAS), nhưng lộ trình áp dụng Chuẩn mực Báo cáo Tài chính Quốc tế (IFRS) đang được triển khai. Sự khác biệt giữa chuẩn mực kế toán của công ty mẹ và công ty con tại Việt Nam cần được xử lý khéo léo để đảm bảo tính thống nhất và tuân thủ.
Phần 5: Chiến Lược Hành Động Dành Cho Cấp Lãnh Đạo
Để hiện thực hóa việc huy động vốn tại chỗ, Ban Lãnh đạo cần xây dựng một lộ trình cụ thể và bài bản ngay từ những ngày đầu đặt chân đến Việt Nam. Bước đầu tiên là xây dựng hồ sơ tín dụng sạch. Doanh nghiệp nên thiết lập quan hệ với ít nhất hai ngân hàng địa phương, bao gồm một ngân hàng quốc doanh trong nhóm Big 4 và một ngân hàng tư nhân top đầu. Hãy bắt đầu từ các dịch vụ phi tín dụng như trả lương qua tài khoản, thanh toán quốc tế hay quản lý dòng tiền để xây dựng lịch sử giao dịch. Một lịch sử dòng tiền minh bạch chính là tài sản thế chấp vô hình nhưng có giá trị nhất đối với các ngân hàng.
Bước tiếp theo là tận dụng công nghệ để thẩm định và đàm phán. Khi cần mở rộng nhà máy hoặc thế chấp đất đai để vay vốn, doanh nghiệp hãy sử dụng IIPMap để có dữ liệu so sánh giá đất công nghiệp trong khu vực. Các báo cáo chi tiết từ IIPMap đóng vai trò là tài liệu tham khảo độc lập, giúp Giám đốc Tài chính bảo vệ quan điểm định giá tài sản trước hội đồng thẩm định của ngân hàng. Đồng thời, hãy sử dụng ChatIIP thường xuyên để cập nhật liên tục các thay đổi về chính sách tiền tệ, lãi suất điều hành và các gói tín dụng ưu đãi mới nhất, ví dụ như các gói tín dụng xanh cho năng lượng tái tạo mà Chính phủ Việt Nam đang ban hành.
Nếu doanh nghiệp có ý định phát hành trái phiếu hoặc IPO trong tương lai, hãy bắt đầu minh bạch hóa thông tin bằng cách sử dụng dịch vụ của các công ty kiểm toán Big 4 toàn cầu như PwC, Deloitte, EY hay KPMG tại Việt Nam. Báo cáo tài chính được đóng dấu bởi các tên tuổi này là tấm vé thông hành uy tín nhất để bước vào thị trường vốn. Cuối cùng, hãy tìm kiếm các đối tác tư vấn tài chính chuyên nghiệp. Việc hợp tác với các Công ty Chứng khoán hàng đầu tại Việt Nam như SSI, VCSC hay HSC để được tư vấn về cấu trúc vốn và lộ trình phát hành là điều cần thiết, bởi họ là những người am hiểu khẩu vị của nhà đầu tư Việt Nam nhất.
Kết Luận
Thị trường vốn Việt Nam đang ở giai đoạn dân số vàng, vô cùng năng động, khát khao tăng trưởng và đầy tiềm năng. Đối với các doanh nghiệp FDI, việc chuyển dịch từ mô hình dựa hoàn toàn vào vốn mẹ sang mô hình huy động vốn đa kênh tại chỗ là một bước đi chiến lược khôn ngoan và tất yếu. Huy động vốn tại Việt Nam không chỉ giúp doanh nghiệp tối ưu chi phí vốn, giảm thiểu rủi ro tỷ giá, mà còn là lời khẳng định mạnh mẽ nhất về cam kết đầu tư dài hạn và bền vững. Khi dòng tiền của doanh nghiệp hòa vào dòng chảy tài chính quốc gia, doanh nghiệp đó đã thực sự trở thành một phần không thể tách rời của nền kinh tế Việt Nam, được tin tưởng, được bảo vệ và được tiếp sức để vươn xa hơn.
